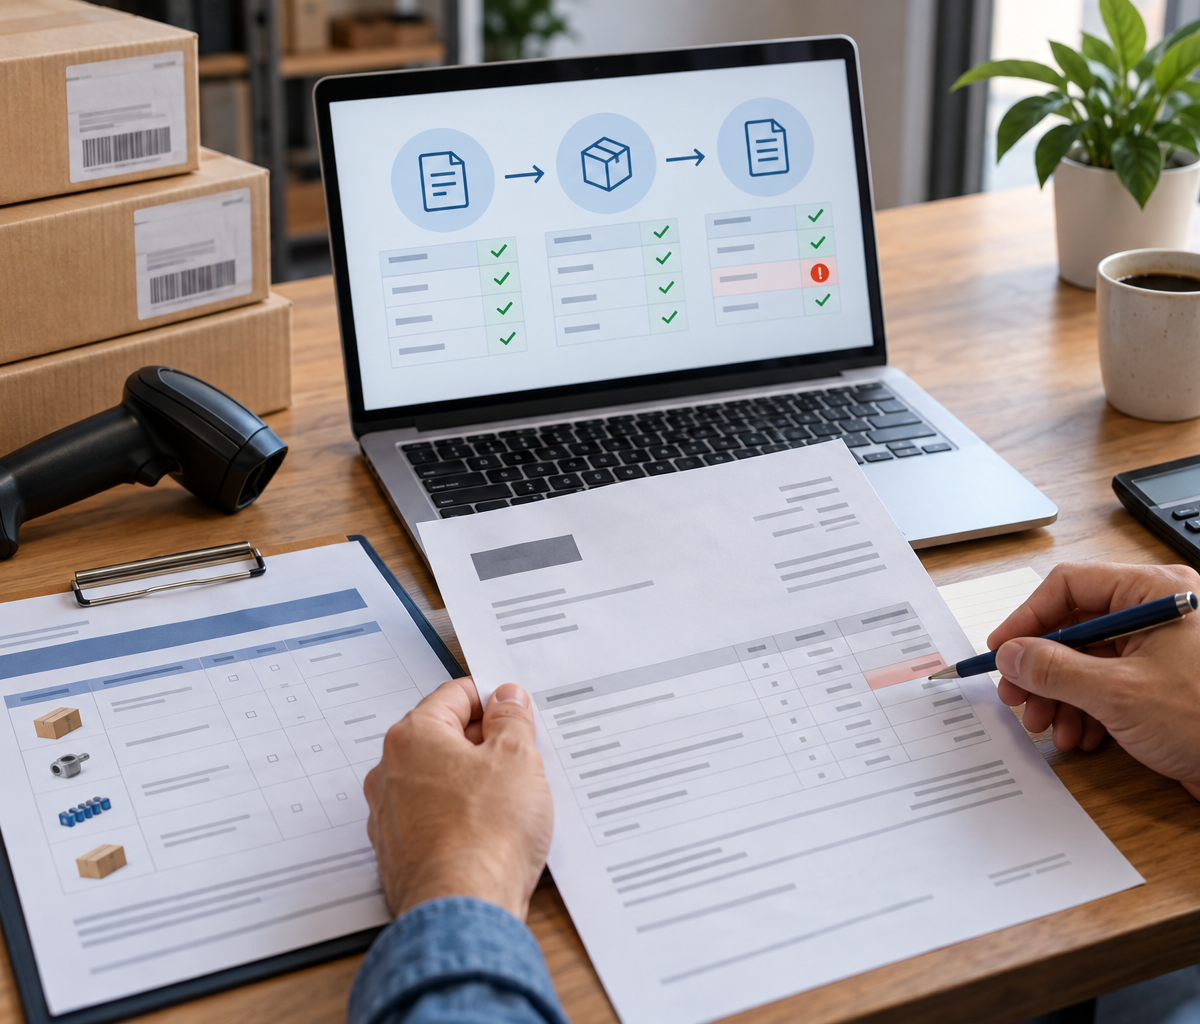
A automação da conferência de notas fiscais funciona melhor quando compara três registros: o pedido de compra, o que foi recebido e o arquivo XML da NF-e. O sistema aprova apenas combinações dentro das regras definidas e envia as divergências para uma fila de revisão humana. Assim, você reduz digitação sem entregar à tecnologia decisões fiscais, comerciais ou financeiras que precisam de contexto.
Neste artigo, você verá quais dados organizar, o que automatizar com regras, onde a Inteligência Artificial pode ajudar e como testar o fluxo em pequena escala antes de conectá-lo ao contas a pagar.
O que a automação da conferência de notas fiscais deve comparar
A conferência não começa na nota. Ela começa no pedido de compra aprovado. Sem esse registro, o sistema até consegue ler a NF-e, mas não sabe se o preço foi negociado, se a quantidade era esperada ou se o prazo de pagamento está correto.
O método mais seguro é a conferência em três pontos:
- Pedido de compra: fornecedor, itens, quantidades, preços, descontos, condição de pagamento e centro de custo autorizados.
- Recebimento: itens e quantidades que chegaram, data, responsável e registro de avaria, falta ou devolução.
- NF-e: emitente e destinatário, chave de acesso, número, série, itens, unidades, quantidades, valores, descontos, frete, tributos, total e vencimentos relacionados.
A documentação oficial da NF-e define o documento fiscal como um arquivo eletrônico e trata o DANFE como documento auxiliar. Na prática, isso significa que o fluxo deve usar o XML autorizado como fonte dos dados, e não depender de leitura visual do PDF ou da folha impressa. O DANFE pode apoiar a operação no recebimento, mas não deve ser a única base da conferência.
Cada empresa precisa definir tolerâncias. Uma diferença de R$ 0,01 por arredondamento pode ser aceitável; um item não pedido, um CNPJ divergente ou uma nota cancelada normalmente exige bloqueio. Essas regras devem ser aprovadas pelo financeiro e validadas com a contabilidade ou a área fiscal.
Regra, extração e IA não são a mesma coisa
Projetos de automação fiscal ficam mais claros quando você separa três funções.
Regras determinísticas
São comparações com resposta objetiva: CNPJ igual ou diferente, quantidade recebida menor que a faturada, preço acima do pedido, soma dos itens incompatível com o total ou chave de acesso já registrada. Essas verificações não precisam de IA. Elas precisam de dados estruturados, critérios claros e integração confiável.
Extração de documentos
O XML da NF-e já organiza os campos em uma estrutura própria para processamento. Quando o fornecedor envia somente o DANFE, a prioridade deve ser obter o XML pelo canal adequado. Reconhecimento óptico de caracteres pode servir para documentos acessórios, como um comprovante de entrega escaneado, mas adiciona incerteza. Campo extraído de imagem deve carregar um nível de confiança e, quando necessário, passar por revisão.
Inteligência Artificial
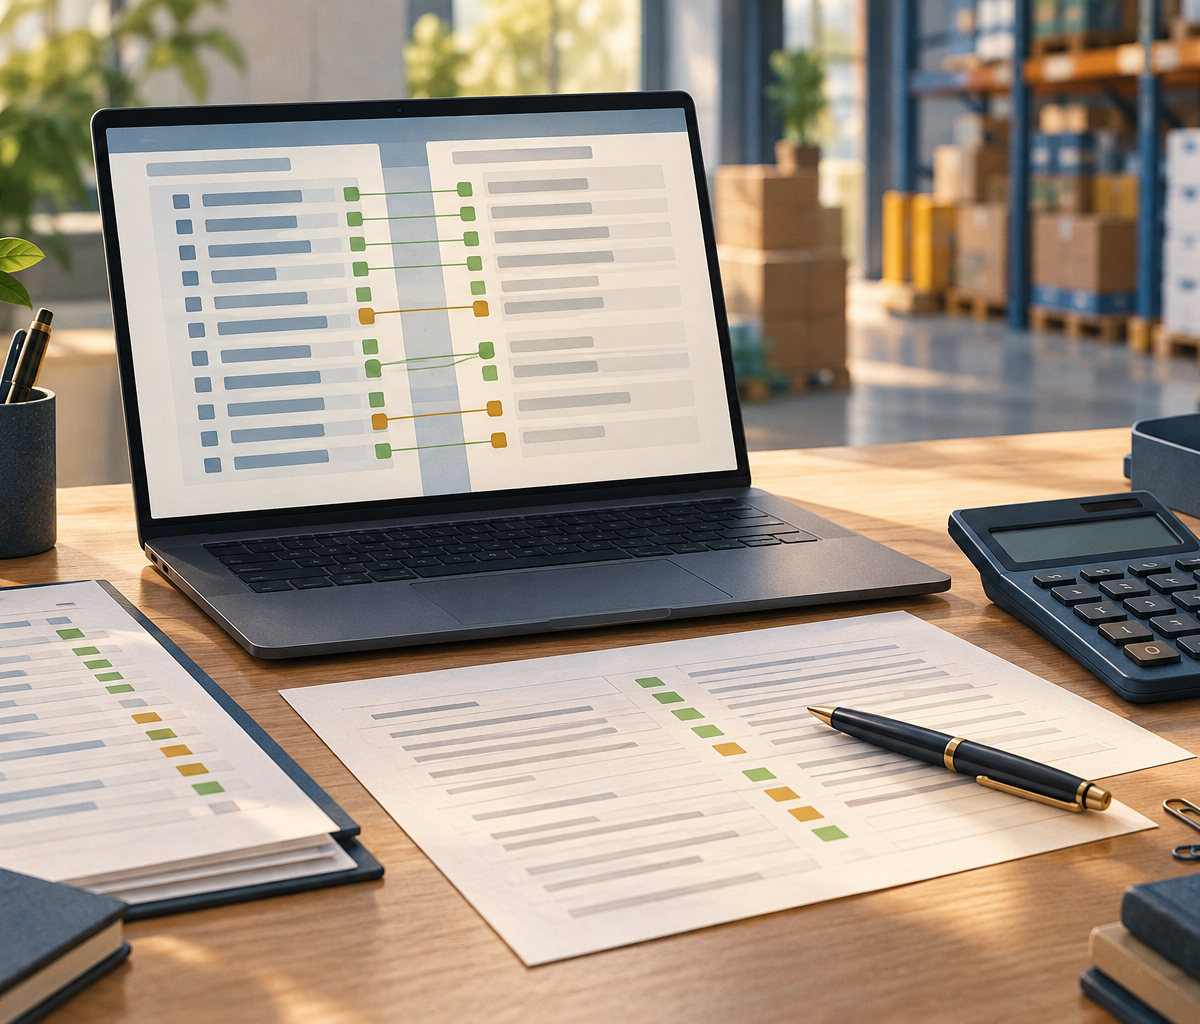
A IA pode ajudar a classificar descrições diferentes para o mesmo item, sugerir a correspondência entre linhas do pedido e da nota ou resumir o motivo de uma divergência. Ela também pode priorizar exceções com base em critérios definidos pela empresa. Mas não deve inventar um vínculo, alterar valores nem autorizar pagamento sozinha.
O resultado da IA é uma sugestão. A decisão continua apoiada em regras, documentos e aprovação de alguém responsável. Para conhecer outros processos em que essa separação é útil, consulte a categoria de Automação.
Dados mínimos e controles antes de integrar
Uma conferência automática falha quando cada sistema identifica o mesmo objeto de um jeito diferente. Antes de desenvolver integrações, verifique estes dados mínimos:
- fornecedores com CNPJ e razão social sem duplicidade;
- produtos com código interno e vínculo com o código usado pelo fornecedor;
- unidades de medida e regras de conversão, como caixa, pacote e unidade;
- pedidos com versão, aprovador, valores e condição de pagamento;
- recebimentos com data, quantidade, responsável e ocorrências;
- XML da NF-e e respectivo protocolo de autorização;
- regras de tolerância por tipo de compra;
- usuários autorizados a aprovar cada tipo de exceção.
Também defina o estado de cada documento: recebido, aguardando mercadoria, em conferência, com divergência, aprovado ou bloqueado. Isso evita que uma mesma nota seja tratada duas vezes ou que um pagamento avance antes da conclusão do recebimento.
A trilha de auditoria precisa registrar, no mínimo, qual regra foi executada, quais valores foram comparados, qual foi o resultado, quem decidiu a exceção e quando. Se alguém alterar um pedido depois da chegada da nota, o histórico deve preservar a versão usada na conferência. Esse cuidado torna o processo explicável para gestão, contabilidade e auditoria.